


DBRS: Οικονομικό «ανάχωμα» για τις ελληνικές τράπεζες το ράλι των ακινήτων – Στα ύψη η πίεση για τη στέγαση των νοικοκυριών
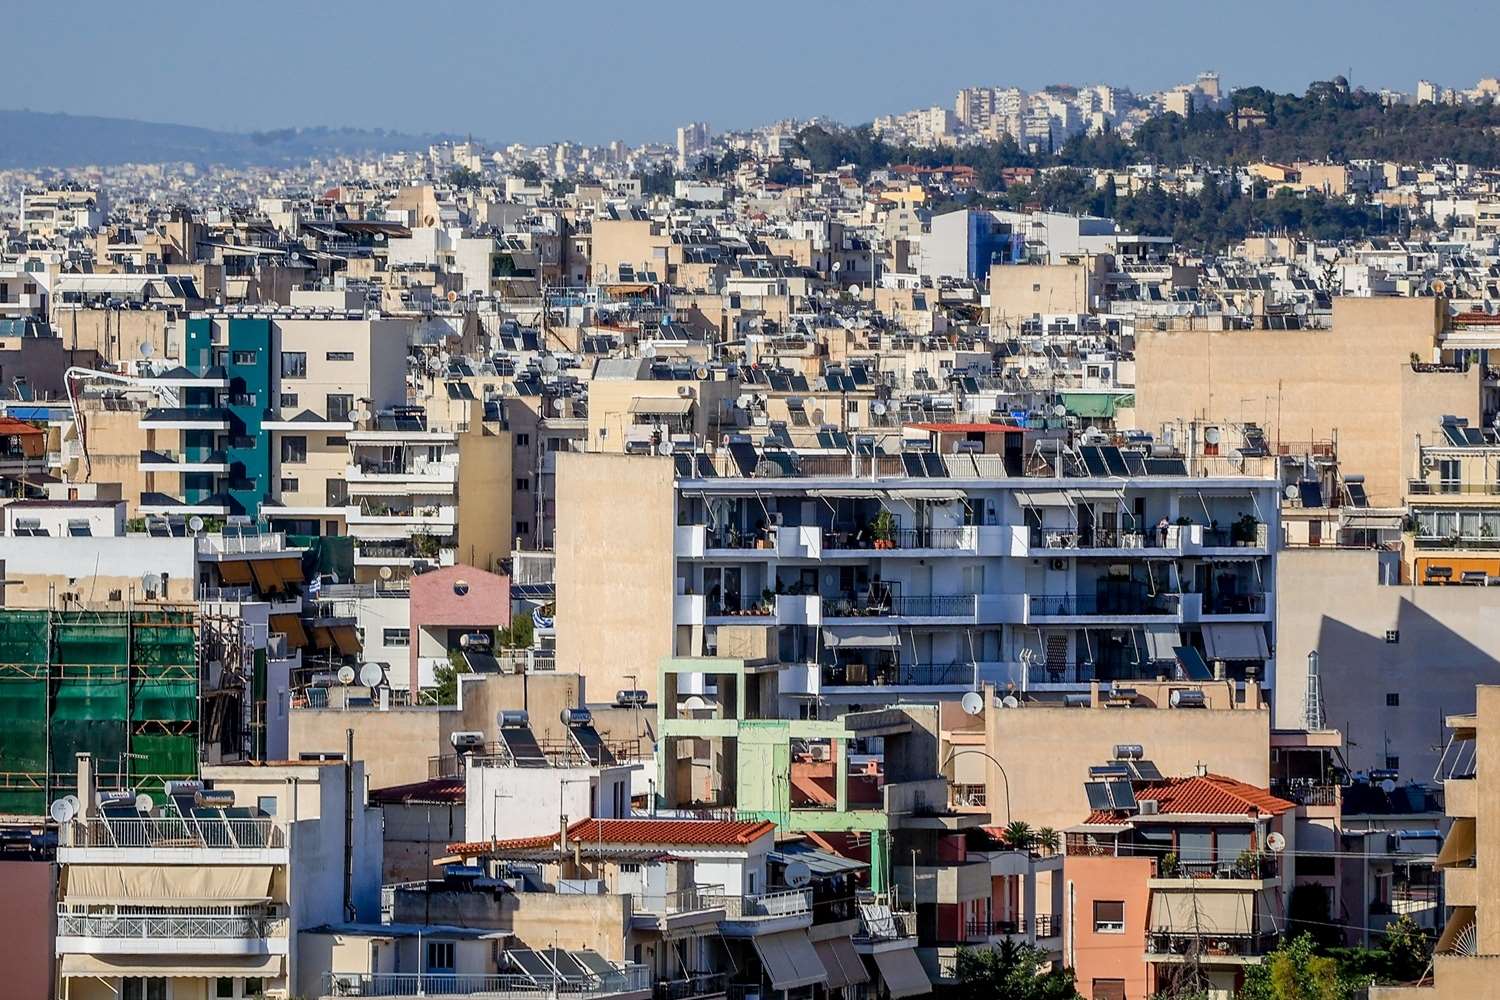
Η ελληνική αγορά ακινήτων διανύει μια περίοδο εντυπωσιακής μεταμόρφωσης, αφήνοντας πίσω της τις βαθιές πληγές της προηγούμενης οικονομικής κρίσης. Σύμφωνα με την τελευταία εξειδικευμένη ανάλυση της Morningstar DBRS, η δυναμική επαναφορά των τιμών στα οικιστικά ακίνητα λειτουργεί πλέον ως ένας αποτελεσματικός μηχανισμός ενίσχυσης της πιστοληπτικής εικόνας και της χρηματοπιστωτικής σταθερότητας των ελληνικών τραπεζικών ιδρυμάτων.
Τα στοιχεία επιβεβαιώνουν μια από τις πιο θεαματικές ανακάμψεις στον ευρωπαϊκό χάρτη του real estate κατά τη μετακρισιακή εποχή. Οι μέσες τιμές των διαμερισμάτων έχουν πλέον προσπεράσει τα ιστορικά υψηλά επίπεδα που είχαν καταγραφεί πριν από το ξέσπασμα της κρίσης δημόσιου χρέους, σημειώνοντας κατακόρυφη άνοδο που αγγίζει το 85% σε σύγκριση με το χαμηλότερο σημείο (ναδίρ) της αγοράς το 2017. Ωστόσο, ο διεθνής οίκος αξιολόγησης υπογραμμίζει ότι αυτή η αλματώδης αύξηση δεν πρέπει να ερμηνεύεται ως μια επικίνδυνη «φούσκα», καθώς τα θεμελιώδη χαρακτηριστικά της σημερινής ανόδου διαφέρουν ριζικά από τις συνθήκες που οδήγησαν στην αποσταθεροποίηση του συστήματος κατά την προηγούμενη δεκαετία.
Γιατί η άνοδος των τιμών δεν συνιστά συστημικό κίνδυνο
Στην οικονομική θεωρία, μια ταχεία αύξηση στις αξίες των ακινήτων συχνά χτυπά «καμπανάκια» κινδύνου για τους επόπτες, ιδιαίτερα όταν τροφοδοτείται από αλόγιστο δανεισμό. Η DBRS, εντούτοις, εστιάζει στις κινητήριες δυνάμεις της τρέχουσας ζήτησης και συμπεραίνει ότι το ελληνικό τραπεζικό σύστημα παραμένει προστατευμένο από συστημικές ευπάθειες.
Οι βασικοί παράγοντες που ωθούν τις τιμές προς τα πάνω είναι κυρίως εξωγενείς και διαρθρωτικοί:
- Οικονομική μεγέθυνση και επενδυτικό ενδιαφέρον: Η σταθερή τροχιά ανάπτυξης της ελληνικής οικονομίας έχει προσελκύσει σημαντικές εισροές κεφαλαίων από το εξωτερικό, τόσο από θεσμικούς επενδυτές όσο και από ιδιώτες αγοραστές.
- Περιορισμένη διαθέσιμη προσφορά: Η πολυετής καθίζηση της κατασκευαστικής δραστηριότητας κατά τη διάρκεια της μνημονιακής περιόδου δημιούργησε ένα σοβαρό έλλειμμα νέων κατοικιών. Η προσφορά αδυνατεί να ανταποκριθεί άμεσα στη συσσωρευμένη ζήτηση, διατηρώντας τις τιμές σε υψηλά επίπεδα.
- Απουσία πιστωτικής έκρηξης: Σε αντίθεση με τις αρχές της δεκαετίας του 2000, όταν η ανατίμηση των ακινήτων συνοδευόταν από αλόγιστη πιστωτική επέκταση, η σημερινή αγορά δεν στηρίζεται στην υπερβολική μόχλευση των νοικοκυριών. Η χορήγηση νέων στεγαστικών δανείων κινείται σε πολύ προσεκτικά και μετρημένα επίπεδα, γεγονός που εμποδίζει τη συσσώρευση νέων υπερχρεωμένων δανειοληπτών.
Η ενίσχυση των τραπεζικών ισολογισμών και των εξασφαλίσεων
Για τους τραπεζικούς οργανισμούς, η σταθερή αύξηση των εμπορικών αξιών στα οικιστικά ακίνητα επιφέρει άμεσα και ουσιαστικά οφέλη στην ποιότητα του ενεργητικού τους. Όπως εξηγεί ο οίκος αξιολόγησης, όταν η αξία ενός ακινήτου αυξάνεται, βελτιώνεται αυτόματα ο δείκτης καλύψεως του δανείου (Loan-to-Value – LTV). Αυτό σημαίνει ότι τα υφιστάμενα δάνεια που έχουν ως ενέχυρο κατοικίες προστατεύονται από ισχυρότερες εξασφαλίσεις, μειώνοντας δραστικά τη δυνητική ζημία της τράπεζας σε περίπτωση αθέτησης πληρωμών.
Επιπλέον, η DBRS αναφέρει ότι οι ελληνικές τράπεζες εφαρμόζουν πλέον πολύ πιο πειθαρχημένα και συντηρητικά κριτήρια αξιολόγησης της πιστοληπτικής ικανότητας των αιτούντων. Ο συνδυασμός αυτός —δηλαδή οι υψηλότερες αξίες των εξασφαλίσεων σε συνάρτηση με την αυστηρότερη κάλυψη των δανειοληπτών— δημιουργεί ένα ισχυρό «μαξιλάρι» ασφαλείας.
Όπως χαρακτηριστικά επισημαίνει ο Andrea Costanzo, Αντιπρόεδρος στον τομέα αξιολογήσεων ευρωπαϊκών χρηματοπιστωτικών ιδρυμάτων της Morningstar DBRS, η τρέχουσα πορεία της αγοράς κατοικιών ενισχύει τα πιστωτικά θεμελιώδη μεγέθη των τραπεζών μέσω της αυξημένης ανθεκτικότητας των νοικοκυριών και της υπεύθυνης δανειοδοτικής πολιτικής, καθιστώντας τον τομέα των ακινήτων σταθερό πυλώνα υποστήριξης.
Το «αγκάθι» της προσιτότητας και οι κίνδυνοι για τη στεγαστική αγορά
Παρά την εξαιρετική εικόνα που καταγράφεται στους τραπεζικούς ισολογισμούς, η άλλη όψη του νομίσματος αποκαλύπτει μια σοβαρή κοινωνικοοικονομική πρόκληση: το οξύ πρόβλημα της προσιτής στέγης.
Η αλματώδης αύξηση των τιμών πώλησης και των ενοικίων δημιουργεί ένα διευρυνόμενο χάσμα στην αγορά. Από τη μία πλευρά, οι ιδιοκτήτες ακινήτων βλέπουν την καθαρή περιουσιακή τους θέση να ενισχύεται σημαντικά. Από την άλλη πλευρά, όμως, η πρόσβαση στη στέγαση γίνεται ολοένα και πιο ανέφικτη για τα νεότερα νοικοκυριά, τους μισθωτούς και τις ευάλωτες κοινωνικές ομάδες, καθώς το κόστος απόκτησης ή ενοικίασης απορροφά δυσανάλογα μεγάλο τμήμα του διαθέσιμου εισοδήματος.
Η DBRS τοποθετεί το ζήτημα της προσιτότητας της κατοικίας στην κορυφή των μεσοπρόθεσμων κινδύνων για την ελληνική οικονομία. Αν και η απουσία αλόγιστου δανεισμού αποτρέπει την εκδήλωση άμεσων κινδύνων για το χρηματοπιστωτικό σύστημα, η παρατεταμένη επιβάρυνση των προϋπολογισμών των νοικοκυριών μπορεί να επηρεάσει αρνητικά την ευρύτερη καταναλωτική δαπάνη και την οικονομική ευημερία.
Συμπεράσματα και μελλοντικές προοπτικές
Εν κατακλείδι, η ακτινογραφία της Morningstar DBRS για την ελληνική αγορά ακινήτων αποτυπώνει μια διπλή εικόνα. Από τη σκοπιά του τραπεζικού τομέα, η άνοδος των τιμών λειτουργεί ως καταλύτης σταθερότητας, βελτιώνοντας την ποιότητα του ενεργητικού και ενισχύοντας τα κεφαλαιακά περιθώρια ασφαλείας των ιδρυμάτων.
Ωστόσο, η διατήρηση αυτής της ισορροπίας σε μακροπρόθεσμο ορίζοντα θα εξαρτηθεί από την ικανότητα της αγοράς και της πολιτείας να διαχειριστούν το οξύ πρόβλημα της στεγαστικής κρίσης. Η εξομάλυνση της προσφοράς μέσω νέων κατασκευών και η λήψη στοχευμένων μέτρων για την ενίσχυση της προσιτότητας αποτελούν κρίσιμες προϋποθέσεις ώστε η ανάπτυξη της αγοράς ακινήτων να παραμείνει βιώσιμη και συμπεριληπτική για το σύνολο της ελληνικής κοινωνίας.
Πηγή κεντρικής φωτογραφίας: capital.gr


Υποβάλλετε ένα άρθρο
Στείλτε μας το άρθρο σας και θα επικοινωνήσουμε μαζί σας.


Διαβάστε επίσης
 13
Νοέ
2026
Μεσσηνία: Οριστικοί ανάδοχοι για το γήπεδο Πεταλιδίου και το οδικό δίκτυο
 12
Νοέ
2026
Αττικά Πολυκαταστήματα: Τρίτο κατάστημα στο Riviera Galleria του Ελληνικού – Το επενδυτικό σχέδιο έως το 2030
 11
Νοέ
2026
Greece Sotheby’s: Αυξάνεται η αισιοδοξία των ξένων επενδυτών για την ελληνική αγορά πολυτελών ακινήτων
 10
Νοέ
2026
Deloitte “Future of Infrastructure Survey 2026”: Οι υποδομές περνούν στην εποχή των διασυνδεδεμένων συστημάτων
 9
Νοέ
2026
Έκθεση Τράπεζας Πειραιώς: Ενδείξεις ότι αλλάζει το κλίμα στην αγορά κατοικίας – Τι δείχνουν οι προσδοκίες των νοικοκυριών
 6
Νοέ
2026


